Domain zart-besaitet.de kaufen?
Wir ziehen mit dem Projekt
zart-besaitet.de um.
Sind Sie am Kauf der Domain
zart-besaitet.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain zart-besaitet.de kaufen?
Welcher Selbstbehalt Krankenkasse?
Der Selbstbehalt bei einer Krankenkasse bezieht sich auf den Betrag, den Versicherte im Krankheitsfall selbst tragen müssen, bevor die Krankenkasse Leistungen übernimmt. Dieser Betrag kann je nach Versicherungsvertrag und Krankenkasse variieren. Ein höherer Selbstbehalt kann zu niedrigeren monatlichen Beiträgen führen, während ein niedrigerer Selbstbehalt zu höheren Beiträgen führen kann. Es ist wichtig, die Höhe des Selbstbehalts bei der Auswahl einer Krankenkasse zu berücksichtigen, um die für die individuelle Situation beste Option zu finden. Daher lautet die Frage: "Welcher Selbstbehalt Krankenkasse?" **
Wie funktioniert Selbstbehalt?
Selbstbehalt ist der Betrag, den Versicherte im Rahmen einer Versicherung selbst tragen müssen, bevor die Versicherung Leistungen erbringt. Dieser Betrag wird in der Regel zu Beginn eines Versicherungsjahres festgelegt. Wenn also ein Schaden eintritt, muss der Versicherte zunächst den Selbstbehalt aus eigener Tasche zahlen, bevor die Versicherung die restlichen Kosten übernimmt. Der Selbstbehalt dient dazu, Versicherte dazu zu motivieren, sparsam mit den Leistungen der Versicherung umzugehen und sich bewusst zu machen, dass sie einen Teil der Kosten selbst tragen müssen. Je höher der Selbstbehalt ist, desto niedriger sind in der Regel die Versicherungsprämien. **
Ähnliche Suchbegriffe für Selbstbehalt
Top-Angebote
Produkte zum Begriff Selbstbehalt:
-
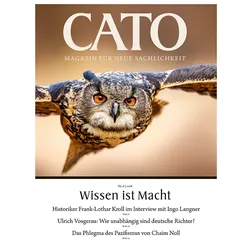
CATO - Magazin für neue Sachlichkeit Nr. 6/2026CATO – Magazin für neue Sachlichkeit CATO ist unabhängig, kritisch und furchtlos. Das Magazin steht für Klarheit im Denken und Haltung im Handeln. Mit tiefgründigen Analysen, klugen Essays und scharfsinnigen Kommentaren beleuchtet CATO die großen Fragen unserer Zeit – jenseits des Mainstreams. Für Leserinnen und Leser, die Wert auf geistige Unabhängigkeit und konservative Kultur legen. In dieser Ausgabe lesen Sie: Interview: Frank-Lothar Kroll über die zunehmende Verengung gesellschaftlicher und politischer Freiheit Justiz: Ulrich Vosgerau über die Unabhängigkeit deutscher Richter Nahost: Chaim Noll über Europas Pazifismus und den Umgang mit islamistischen Bedrohungen Analyse: Heinz Theisen über die geopolitische Lage des Westens zwischen Osten und Süden Nigeria: Die Verfolgung und Tötung von Christen aufgrund ihres Glaubens Ungarn: Kulturpolitik sowie 70 Jahre ungarischer Volksaufstand und das Trauma des Ostblocks Kuba: Die Bedrohung der westlichen Hemisphäre durch das kommunistische Regime Geopolitik: Gewinnt China den KI-Wettlauf? Künstliche Intelligenz als geopolitisches Machtinstrument Essay: Über die Bedeutung traditioneller religiöser und politischer Bindungen Kulturgeschichte: Musik und Mathematik - Spiegelungen, Umkehrungen und Symmetrien in den Werken großer Komponisten18,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
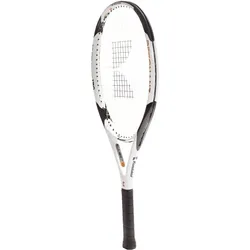
Tennisschläger ROXPRO - BB101 (besaitet)Sportlicher Tennisschläger mit aeordynamischer Rahmengeometrie von ROXPRO zum super Preis. Die spezielle Form bietet beim schwingen einen geringeren Luftwiderstand und läßt Sie dadurch schneller zuschlagen = mehr Power!. Sehr beliebt bei agressiven Topspin-Spielern. Material: 100% Graphite ! Kopfgröße: 98 SQ. IN Rahmenbreite: ca. 26 mm Besaitunsbild: 16/20 (16 Längssaiten/ 20 Quersaiten) Länge: 686 mm Gewicht: 290-300Gr. (besaitet) Balance: 305-315 mm (besaitet) empfohlende Besaitungshärte: 25 - 28 kg Farbe: schwarz/gelb/weiß oder gelb/orange/silber (ausverkauft)39,90 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Tennisschläger - KUEBLER RESONANZ 120 - besaitetNeues ModellDas original Oversize Widebody RacketUnübertroffene Präzision, Power und StabilitätFür Turnier- und Clubspieler jeder SpielstärkeDas direkte Nachfolgemodell des legendären KUEBLER R50.Schlagflächengröße: 120 sqinGewicht (bespannt): ca. 300 gBalancepunkt (bespannt): ca. 365 mmSchlägerlänge: 710 mm / 28 inchProfilhöhe (Herzbereich): 35 mmRahmenhärte: sehr hochMaterial: 100 % HM-Graphit und TitaniumFarbe: white/black/gold (0919)Besaitungsmuster: längs 16 / quer 20Empfohlene Besaitungshärte: 29 kg längs/27 kg querEmpfohlene Saite: Kuebler SuperstringEmpfohlenes Griffband: GripsyInkl. Schläger-KomfortülleInkl. Besaitung mit Kuebler Superstring 1,35 mmHersteller: KueblerHersteller Modellbezeichnung: RESONANZ 120189,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Tennisschläger ROXPRO - TITANIUM 7 (besaitet)Toller Tennisschläger von ROXPRO zum super Preis. Sehr leicht, mit breitem Rahmen und großer Schlagfläche. D.h. Ein Schläger mit sehr viel Power für alle Spieler mit einer eher langsamen Zuschlagbewegung. Sehr fehlerverzeiend mit tollem Handling. Besaitet, mit hochwertiger Titanium Saite. Material: 100% Graphite !Kopfgröße: 110 SQ. INBesaitungsbild: 16/20 (16 Längssaiten, 20 Quersaiten)Rahmenbreite: 25 - 26 mmLänge: 686 mmGewicht: 268-278 Gr. (unbesaitet)Balance: 370-380 mm (unbesaitet)Bewicht: 278-288 Gr. (besaitet)Balance: 380-390 mm (besaitet)empfohlende Besaitungshärte: 23 - 27 kg 59,90 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter


-
Was zählt zum Selbstbehalt?
Zum Selbstbehalt zählen alle Kosten, die eine Person selbst tragen muss, bevor die Versicherung oder andere Leistungsanbieter einspringen. Dazu gehören beispielsweise Eigenbeteiligungen, die in Versicherungsverträgen festgelegt sind, sowie Kosten, die nicht von der Versicherung abgedeckt werden. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie zum Beispiel Arztkosten, Medikamente oder Reparaturen. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag genau zu prüfen, um zu verstehen, welche Kosten man im Ernstfall selbst tragen muss. **
-
Was bedeutet kein Selbstbehalt?
Kein Selbstbehalt bedeutet, dass die Versicherungsgesellschaft im Schadensfall die gesamten Kosten übernimmt, ohne dass der Versicherte einen Teilbetrag selbst tragen muss. Dies bietet dem Versicherten finanzielle Sicherheit, da er im Ernstfall nicht für einen Teil der Kosten aufkommen muss. Allerdings kann eine Versicherung ohne Selbstbehalt auch höhere Prämien haben, da die Versicherungsgesellschaft ein höheres Risiko trägt. Insgesamt bietet eine Versicherung ohne Selbstbehalt eine umfassendere Absicherung, da der Versicherte keine zusätzlichen Kosten befürchten muss. Es ist wichtig, die genauen Bedingungen und Leistungen einer Versicherung ohne Selbstbehalt zu prüfen, um sicherzustellen, dass sie den individuellen Bedürfnissen und finanziellen Möglichkeiten entspricht. **
-
Was zählt unter Selbstbehalt?
Unter Selbstbehalt versteht man den Betrag, den eine Person im Rahmen einer Versicherung oder eines Vertrags selbst tragen muss, bevor die Versicherung oder der Vertragspartner Leistungen erbringt. Der Selbstbehalt dient dazu, dass Versicherte oder Vertragspartner einen Teil der Kosten selbst übernehmen und somit auch ein gewisses Eigeninteresse an der Vermeidung von Schadensfällen haben. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie z.B. Arztkosten, Reparaturkosten oder Schadensersatzansprüche. Es ist wichtig, den Selbstbehalt im Vertrag genau zu prüfen, um zu verstehen, welche Kosten man im Schadensfall selbst tragen muss. **
-
Wann sinkt der Selbstbehalt?
Der Selbstbehalt sinkt in der Regel, wenn die finanzielle Situation einer Person sich verschlechtert, beispielsweise durch Arbeitslosigkeit oder eine Reduzierung des Einkommens. Auch eine Veränderung der familiären Situation, wie etwa eine Scheidung oder der Wegfall von Unterhaltszahlungen, kann dazu führen, dass der Selbstbehalt gesenkt wird. In solchen Fällen kann beim zuständigen Amt ein Antrag auf Herabsetzung des Selbstbehalts gestellt werden. Es ist wichtig, alle relevanten Unterlagen und Nachweise einzureichen, um eine Senkung des Selbstbehalts zu erreichen. Es empfiehlt sich, sich frühzeitig über die Voraussetzungen und den Ablauf des Verfahrens zu informieren. **
Wie hoch ist der Selbstbehalt?
Der Selbstbehalt ist der Betrag, den Versicherte im Schadensfall selbst tragen müssen, bevor die Versicherung einspringt. Er variiert je nach Versicherungsvertrag und kann unterschiedlich hoch sein. In der Regel liegt der Selbstbehalt zwischen 150 und 500 Euro, kann aber auch höher sein. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag zu prüfen, um im Schadensfall nicht überrascht zu werden. Hast du schon einmal einen Schadenfall gehabt, bei dem du den Selbstbehalt zahlen musstest? **
Wie hoch ist mein Selbstbehalt?
Um deinen Selbstbehalt zu bestimmen, musst du zuerst wissen, welche Versicherungspolice du hast. Der Selbstbehalt ist der Betrag, den du aus eigener Tasche zahlen musst, bevor deine Versicherung einspringt. Dieser Betrag variiert je nach Versicherungsvertrag und kann unterschiedlich hoch sein. Um den genauen Betrag deines Selbstbehalts zu erfahren, solltest du deine Versicherungspolice überprüfen oder direkt bei deinem Versicherungsanbieter nachfragen. Hast du weitere Fragen dazu? **
Top-Angebote
Produkte zum Begriff Selbstbehalt:
-
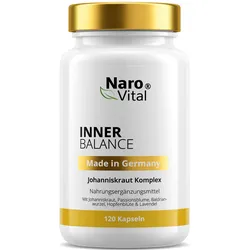
NaroVital Inner Balance – Für mehr Ruhe & innere AusgeglichenheitProduktinformationen Stress, Reizüberflutung und die dunkle Jahreszeit können Körper und Geist belasten. NaroVital Inner Balance kombiniert ausgewählte Pflanzenextrakte mit wichtigen Vitaminen zur Unterstützung von Wohlbefinden, Psyche und Nervensystem. Die sorgfältig abgestimmte Formel enthält unter anderem Baldrian, Hopfenblüte, Lavendel, Passionsblume und Johanniskraut – ergänzt durch essenzielle Mikronährstoffe wie Vitamin B12, Folsäure und Vitamin D. Natürliche Unterstützung für stressige Zeiten Die enthaltenen Kräuter sind seit Langem für ihre traditionelle Verwendung bekannt und machen NaroVital Inner Balance zum idealen Begleiter für entspannte Momente im Alltag und mehr innere Balance. Mit Baldrian, Hopfenblüte und Lavendel Ergänzt durch Passionsblume und Johanniskraut Ideal für entspannte Abendroutinen und mehr Wohlbefinden Unterstützung für Psyche & Nervensystem Vitamin B12 und Folsäure tragen zur Verringerung von Müdigkeit und Ermüdung bei und unterstützen eine normale psychische Funktion. Zusätzlich trägt Vitamin B12 zu einer normalen Funktion des Nervensystems bei. Vitamin D ergänzt die Formel sinnvoll und unterstützt die normale Funktion des Immunsystems. Vorteile auf einen Blick: Mit Baldrian, Lavendel, Hopfen und Passionsblume Ergänzt durch Johanniskraut Vitamin B12 und Folsäure unterstützen die psychische Funktion Unterstützt Nervensystem und Wohlbefinden Vitamin D trägt zur normalen Funktion des Immunsystems bei Ideal für stressige oder belastende Phasen Nährwertangaben: Nährwerte Pro 2 Kapseln *RM Vitamin B12 2,5 μg 100% Vitamin D3 5 μg 100% Folsäure 200 μg 100% Passionsblumen Extrakt 300 mg ** Johanniskraut Extrakt 250 mg ** Baldrianwurzel Extrakt 200 mg ** Hopfenblüten Extrakt 50 mg ** Lavendel Extrakt 50 mg ** * Referenzmenge nach Verordnung 1169/2011/EG** Keine Empfehlung vorhanden Anwendung Deine tägliche Routine 120 Kapseln Eine Dose enthält 120 rein pflanzliche Kapseln – ideal für die tägliche Versorgung über zwei Monate. 1x täglich 2 Kapseln Täglich 2 Kapseln mit ausreichend Flüssigkeit einnehmen – idealerweise gemeinsam zu einer Mahlzeit, egal ob morgens, mittags oder abends. Versorgung für 60 Tage Mit der empfohlenen Tagesdosis reicht eine Packung für volle 60 Tage. Einfache Einnahme Mit einem großen Glas Wasser einnehmen. Bei Bedarf können die Kapseln geöffnet und der Inhalt einfach in Speisen oder Getränke eingerührt werden. Hinweise Nahrungsergänzungsmittel sind kein Ersatz für eine ausgewogene, abwechslungsreiche Ernährung und eine gesunde Lebensweise. Die empfohlene tägliche Verzehrmenge darf nicht überschritten werden. Außerhalb der Reichweite von kleinen Kindern aufbewahren. Bitte trocken, lichtgeschützt und nicht über 25 °C lagern. Inhaltsstoffe Passionsblumen Extrakt, Johanniskraut Extrakt, Baldrianwurzel Extrakt, Hydroxypropylmethylcellulose (Kapselhülle), Hopfenblüten Extrakt, Lavendel Extrakt, Cholecalciferol, Folsäure (Pteroylmonoglutaminsäure), Methylcobalamin. Herstellerinformationen BG Products GmbHKimmelgarten 767661 KaiserslauternDeutschland info@narovital.comhttps://narovital.com20,99 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
CATO - Magazin für neue Sachlichkeit Nr. 6/2026CATO – Magazin für neue Sachlichkeit CATO ist unabhängig, kritisch und furchtlos. Das Magazin steht für Klarheit im Denken und Haltung im Handeln. Mit tiefgründigen Analysen, klugen Essays und scharfsinnigen Kommentaren beleuchtet CATO die großen Fragen unserer Zeit – jenseits des Mainstreams. Für Leserinnen und Leser, die Wert auf geistige Unabhängigkeit und konservative Kultur legen. In dieser Ausgabe lesen Sie: Interview: Frank-Lothar Kroll über die zunehmende Verengung gesellschaftlicher und politischer Freiheit Justiz: Ulrich Vosgerau über die Unabhängigkeit deutscher Richter Nahost: Chaim Noll über Europas Pazifismus und den Umgang mit islamistischen Bedrohungen Analyse: Heinz Theisen über die geopolitische Lage des Westens zwischen Osten und Süden Nigeria: Die Verfolgung und Tötung von Christen aufgrund ihres Glaubens Ungarn: Kulturpolitik sowie 70 Jahre ungarischer Volksaufstand und das Trauma des Ostblocks Kuba: Die Bedrohung der westlichen Hemisphäre durch das kommunistische Regime Geopolitik: Gewinnt China den KI-Wettlauf? Künstliche Intelligenz als geopolitisches Machtinstrument Essay: Über die Bedeutung traditioneller religiöser und politischer Bindungen Kulturgeschichte: Musik und Mathematik - Spiegelungen, Umkehrungen und Symmetrien in den Werken großer Komponisten18,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Tennisschläger ROXPRO - BB101 (besaitet)Sportlicher Tennisschläger mit aeordynamischer Rahmengeometrie von ROXPRO zum super Preis. Die spezielle Form bietet beim schwingen einen geringeren Luftwiderstand und läßt Sie dadurch schneller zuschlagen = mehr Power!. Sehr beliebt bei agressiven Topspin-Spielern. Material: 100% Graphite ! Kopfgröße: 98 SQ. IN Rahmenbreite: ca. 26 mm Besaitunsbild: 16/20 (16 Längssaiten/ 20 Quersaiten) Länge: 686 mm Gewicht: 290-300Gr. (besaitet) Balance: 305-315 mm (besaitet) empfohlende Besaitungshärte: 25 - 28 kg Farbe: schwarz/gelb/weiß oder gelb/orange/silber (ausverkauft)39,90 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Welcher Selbstbehalt Krankenkasse?
Der Selbstbehalt bei einer Krankenkasse bezieht sich auf den Betrag, den Versicherte im Krankheitsfall selbst tragen müssen, bevor die Krankenkasse Leistungen übernimmt. Dieser Betrag kann je nach Versicherungsvertrag und Krankenkasse variieren. Ein höherer Selbstbehalt kann zu niedrigeren monatlichen Beiträgen führen, während ein niedrigerer Selbstbehalt zu höheren Beiträgen führen kann. Es ist wichtig, die Höhe des Selbstbehalts bei der Auswahl einer Krankenkasse zu berücksichtigen, um die für die individuelle Situation beste Option zu finden. Daher lautet die Frage: "Welcher Selbstbehalt Krankenkasse?" **
-
Wie funktioniert Selbstbehalt?
Selbstbehalt ist der Betrag, den Versicherte im Rahmen einer Versicherung selbst tragen müssen, bevor die Versicherung Leistungen erbringt. Dieser Betrag wird in der Regel zu Beginn eines Versicherungsjahres festgelegt. Wenn also ein Schaden eintritt, muss der Versicherte zunächst den Selbstbehalt aus eigener Tasche zahlen, bevor die Versicherung die restlichen Kosten übernimmt. Der Selbstbehalt dient dazu, Versicherte dazu zu motivieren, sparsam mit den Leistungen der Versicherung umzugehen und sich bewusst zu machen, dass sie einen Teil der Kosten selbst tragen müssen. Je höher der Selbstbehalt ist, desto niedriger sind in der Regel die Versicherungsprämien. **
-
Was zählt zum Selbstbehalt?
Zum Selbstbehalt zählen alle Kosten, die eine Person selbst tragen muss, bevor die Versicherung oder andere Leistungsanbieter einspringen. Dazu gehören beispielsweise Eigenbeteiligungen, die in Versicherungsverträgen festgelegt sind, sowie Kosten, die nicht von der Versicherung abgedeckt werden. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie zum Beispiel Arztkosten, Medikamente oder Reparaturen. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag genau zu prüfen, um zu verstehen, welche Kosten man im Ernstfall selbst tragen muss. **
-
Was bedeutet kein Selbstbehalt?
Kein Selbstbehalt bedeutet, dass die Versicherungsgesellschaft im Schadensfall die gesamten Kosten übernimmt, ohne dass der Versicherte einen Teilbetrag selbst tragen muss. Dies bietet dem Versicherten finanzielle Sicherheit, da er im Ernstfall nicht für einen Teil der Kosten aufkommen muss. Allerdings kann eine Versicherung ohne Selbstbehalt auch höhere Prämien haben, da die Versicherungsgesellschaft ein höheres Risiko trägt. Insgesamt bietet eine Versicherung ohne Selbstbehalt eine umfassendere Absicherung, da der Versicherte keine zusätzlichen Kosten befürchten muss. Es ist wichtig, die genauen Bedingungen und Leistungen einer Versicherung ohne Selbstbehalt zu prüfen, um sicherzustellen, dass sie den individuellen Bedürfnissen und finanziellen Möglichkeiten entspricht. **
Ähnliche Suchbegriffe für Selbstbehalt
-
Tennisschläger - KUEBLER RESONANZ 120 - besaitetNeues ModellDas original Oversize Widebody RacketUnübertroffene Präzision, Power und StabilitätFür Turnier- und Clubspieler jeder SpielstärkeDas direkte Nachfolgemodell des legendären KUEBLER R50.Schlagflächengröße: 120 sqinGewicht (bespannt): ca. 300 gBalancepunkt (bespannt): ca. 365 mmSchlägerlänge: 710 mm / 28 inchProfilhöhe (Herzbereich): 35 mmRahmenhärte: sehr hochMaterial: 100 % HM-Graphit und TitaniumFarbe: white/black/gold (0919)Besaitungsmuster: längs 16 / quer 20Empfohlene Besaitungshärte: 29 kg längs/27 kg querEmpfohlene Saite: Kuebler SuperstringEmpfohlenes Griffband: GripsyInkl. Schläger-KomfortülleInkl. Besaitung mit Kuebler Superstring 1,35 mmHersteller: KueblerHersteller Modellbezeichnung: RESONANZ 120189,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Tennisschläger ROXPRO - TITANIUM 7 (besaitet)Toller Tennisschläger von ROXPRO zum super Preis. Sehr leicht, mit breitem Rahmen und großer Schlagfläche. D.h. Ein Schläger mit sehr viel Power für alle Spieler mit einer eher langsamen Zuschlagbewegung. Sehr fehlerverzeiend mit tollem Handling. Besaitet, mit hochwertiger Titanium Saite. Material: 100% Graphite !Kopfgröße: 110 SQ. INBesaitungsbild: 16/20 (16 Längssaiten, 20 Quersaiten)Rahmenbreite: 25 - 26 mmLänge: 686 mmGewicht: 268-278 Gr. (unbesaitet)Balance: 370-380 mm (unbesaitet)Bewicht: 278-288 Gr. (besaitet)Balance: 380-390 mm (besaitet)empfohlende Besaitungshärte: 23 - 27 kg 59,90 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Tennisschläger- Prince - Warrior 100 (besaitet)Der Warrior 100 gibt nicht nur die Kraft und den Spin,die ein Grundlinienspieler benötigt,sondern ermöglicht auch zusätzlich mehr Kontrolle undSchnittigkeit.Headsize 100 in2 / 645 cm2Weight (g) - Unstrung 265 Gr.Weight (oz) - Unstrung 10.6 ozBalance Point (cm) - Unstrung 32.0 cmBalance Point (in) - Unstrung 12.6"Balance - Unstrung 7 Points Head LightSwing Weight 290Length 27" / 68.7 cmCross Section 24-26-22 mmString Pattern 16 x 19Composition 100% GraphiteGrip ResiProRecommended String Warrior Hybrid TouchRecommended Tension 58 +/- 5lbs or 26 +/- 2kgAvailable Grip Sizes 1-589,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Tennisschläger - Babolat - Voltage Besaitet (2023) L1BeschreibungMit diesem idealenEinstiegsracket haben Sie garantiert Spaß auf dem Court und könnenTennis unter optimalen Bedingungen zu einem attraktiven Preis entdecken Maße Länge685.0mmGewicht (unbesaitet)270.0gToleranz Gewicht+/- 10gBesaitungsmuster16/19Kopfgröße660.0cm2Balance4 pts HLToleranz Balance+/- 10mmBalance (unbesaitet)3mm29,90 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Was zählt unter Selbstbehalt?
Unter Selbstbehalt versteht man den Betrag, den eine Person im Rahmen einer Versicherung oder eines Vertrags selbst tragen muss, bevor die Versicherung oder der Vertragspartner Leistungen erbringt. Der Selbstbehalt dient dazu, dass Versicherte oder Vertragspartner einen Teil der Kosten selbst übernehmen und somit auch ein gewisses Eigeninteresse an der Vermeidung von Schadensfällen haben. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie z.B. Arztkosten, Reparaturkosten oder Schadensersatzansprüche. Es ist wichtig, den Selbstbehalt im Vertrag genau zu prüfen, um zu verstehen, welche Kosten man im Schadensfall selbst tragen muss. **
-
Wann sinkt der Selbstbehalt?
Der Selbstbehalt sinkt in der Regel, wenn die finanzielle Situation einer Person sich verschlechtert, beispielsweise durch Arbeitslosigkeit oder eine Reduzierung des Einkommens. Auch eine Veränderung der familiären Situation, wie etwa eine Scheidung oder der Wegfall von Unterhaltszahlungen, kann dazu führen, dass der Selbstbehalt gesenkt wird. In solchen Fällen kann beim zuständigen Amt ein Antrag auf Herabsetzung des Selbstbehalts gestellt werden. Es ist wichtig, alle relevanten Unterlagen und Nachweise einzureichen, um eine Senkung des Selbstbehalts zu erreichen. Es empfiehlt sich, sich frühzeitig über die Voraussetzungen und den Ablauf des Verfahrens zu informieren. **
-
Wie hoch ist der Selbstbehalt?
Der Selbstbehalt ist der Betrag, den Versicherte im Schadensfall selbst tragen müssen, bevor die Versicherung einspringt. Er variiert je nach Versicherungsvertrag und kann unterschiedlich hoch sein. In der Regel liegt der Selbstbehalt zwischen 150 und 500 Euro, kann aber auch höher sein. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag zu prüfen, um im Schadensfall nicht überrascht zu werden. Hast du schon einmal einen Schadenfall gehabt, bei dem du den Selbstbehalt zahlen musstest? **
-
Wie hoch ist mein Selbstbehalt?
Um deinen Selbstbehalt zu bestimmen, musst du zuerst wissen, welche Versicherungspolice du hast. Der Selbstbehalt ist der Betrag, den du aus eigener Tasche zahlen musst, bevor deine Versicherung einspringt. Dieser Betrag variiert je nach Versicherungsvertrag und kann unterschiedlich hoch sein. Um den genauen Betrag deines Selbstbehalts zu erfahren, solltest du deine Versicherungspolice überprüfen oder direkt bei deinem Versicherungsanbieter nachfragen. Hast du weitere Fragen dazu? **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.